Budget annuel pour sa garantie décennale : les critères qui font varier la facture

La garantie décennale représente un poste de dépense important pour de nombreux professionnels du bâtiment. Son coût peut fortement varier d’un artisan à l’autre et doit être calculé en prenant plusieurs critères en considération, tels que le chiffre d’affaires, le métier ou le niveau de couverture.
Comment est calculé le budget annuel pour sa garantie décennale ?
Le tarif d’une assurance décennale repose avant tout sur l’évaluation du risque que l’assureur accepte de couvrir. Si votre entreprise présente un profil considéré comme peu risqué, vous pouvez obtenir une cotisation plus modérée qu’un professionnel exposé à des sinistres fréquents ou susceptibles d’occasionner des dommages coûteux.
Le chiffre d’affaires compte parmi les éléments permettant aux compagnies d’évaluer le risque. Plus votre activité est importante, plus le nombre de chantiers et l’exposition potentielle aux dommages augmentent. Un artisan réalisant 80 000 euros de chiffre d’affaires ne présente pas nécessairement le même niveau de risque qu’une entreprise qui en réalise plusieurs centaines de milliers.
Le statut est aussi analysé méticuleusement par l’assureur. Ce dernier s’intéresse à la réalité de votre activité et à vos responsabilités sur les chantiers. Si vous êtes un autoentrepreneur, le tarif appliqué par une compagnie peut être très différent de celui proposé à une société employant plusieurs personnes.
Autre élément déterminant, l’expérience. Grâce à plusieurs années de pratique dans votre métier, vous pouvez réduire le coût de votre assurance décennale. Hormis votre expérience, vos qualifications, vos justificatifs d’activité et les éventuels antécédents d’assurance peuvent avoir un impact positif ou négatif sur le tarif.
Pour calculer son budget annuel pour sa garantie décennale, il est donc conseillé de considérer l’ensemble de son profil plutôt que de rechercher un prix moyen qui correspond rarement à sa situation.
À noter que la franchise prévue dans le contrat peut également modifier la facture. Une franchise plus élevée signifie qu’une part plus importante des dommages reste à la charge de votre entreprise en cas de sinistre. Cette répartition du risque peut avoir une incidence sur la prime demandée.
Pourquoi le corps de métier influence-t-il le prix de l’assurance ?
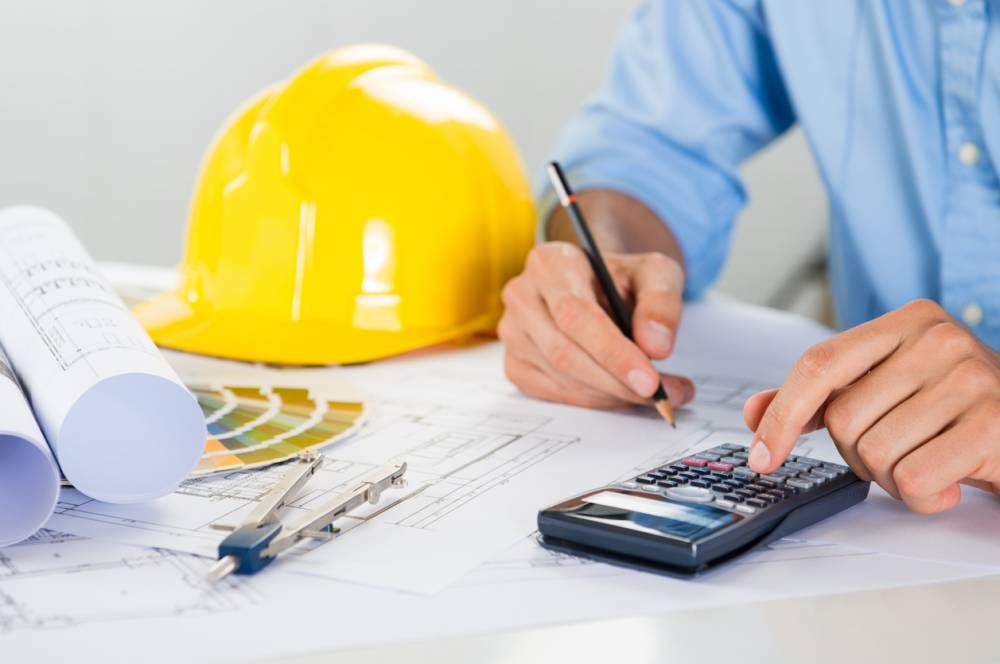
Tous les professionnels du bâtiment ne sont pas exposés aux mêmes risques. La nature des travaux réalisés influence directement la probabilité d’un dommage relevant de la responsabilité décennale et son ampleur potentielle. L’assureur tient compte de cette réalité pour déterminer son tarif.
Les métiers intervenant sur la structure, l’étanchéité ou certains éléments indissociables d’un ouvrage peuvent présenter des risques différents de ceux associés à d’autres activités. Une erreur touchant un élément majeur du bâtiment est susceptible d’entraîner des réparations lourdes. Le coût potentiel d’un sinistre entre alors dans l’évaluation réalisée avant l’établissement du devis.
En cela, la déclaration de votre activité prend ici toute son importance. Vous devez être couvert pour les métiers que vous exercez réellement. Si vous projetez de développer une nouvelle prestation, il est nécessaire de faire évoluer votre contrat afin que sa couverture corresponde toujours à votre activité. L’attestation d’assurance décennale mentionne les activités garanties et mérite d’être vérifiée avec attention.
Pour trouver un contrat parfaitement adapté à votre entreprise et votre activité, l’idéal est de faire appel à un courtier. L’objectif de ce professionnel n’est pas de trouver la prime la moins élevée. Il analyse le niveau de franchise, les exclusions et les activités effectivement couvertes pour identifier la meilleure offre d’assurance.
Quelles garanties complémentaires peuvent alourdir le contrat ?
L’assurance décennale constitue le socle recherché par les professionnels du bâtiment, mais le contrat peut comprendre d’autres garanties. Ces protections supplémentaires élargissent la couverture et peuvent, en contrepartie, augmenter le coût annuel.
La responsabilité civile professionnelle fait partie des garanties fréquemment associées aux contrats destinés aux artisans du BTP. Elle couvre des situations différentes de celles relevant strictement de la garantie décennale.
Selon les besoins de votre entreprise et de la formule retenue, d’autres protections peuvent concerner certains dommages survenant pendant les travaux ou après leur réception.
Plusieurs éléments doivent être examinés avant de retenir une offre :
- l’étendue des garanties qui doit correspondre aux risques réellement rencontrés dans votre activité, sans multiplier les options dont vous n’avez pas l’usage,
- les plafonds et les franchises qui déterminent la part du risque supportée par l’assureur et celle qui reste à votre charge en cas de sinistre,
- les exclusions du contrat précisant les circonstances ou activités qui ne bénéficient pas de la couverture annoncée,
- le montant de la cotisation.
Une formule plus complète peut afficher un tarif supérieur, tout en répondant davantage aux caractéristiques de votre entreprise. À l’inverse, un prix bas ne signifie pas automatiquement que le contrat sera adapté à vos chantiers et à votre activité. La lecture des conditions de garantie permet de comprendre ce qui explique réellement l’écart de coût.
 Tout savoir sur la vente multi-niveaux ou MLMPar Philippe, le 1 septembre 2022
- Quelques conseils pour s’épanouir en télétravailPar Philippe, le 5 mai 2020
- Pourquoi choisir l’affacturage ?Par Philippe, le 21 mars 2022
-
Comment un bureau électrique améliore-t-il le confort au travail ?Par Philippe, le 12 octobre 2026
-
Quelle PLV choisir pour mettre vos produits en valeur ?Par Zivana, le 7 octobre 2025
-
3 astuces pour déléguer et améliorer la performance de votre entreprisePar Philippe, le 27 juillet 2023
-
Location de chambres d’hôtes, comment optimiser vos réservations ?Par Philippe, le 13 juin 2023
-
Épicerie : facilitez votre comptabilitéPar Philippe, le 25 juillet 2023
-
Comment trouver l’espace de coworking adapté à vos besoins professionnels à Paris ?Par Philippe, le 6 février 2025
- Les logiciels logistiques les plus utilisés en entreprisePar Philippe, le 22 juillet 2022